
NỘI DUNG BÀI VIẾT
Kế toán viên có bị AI thay thế?
Câu trả lời ngắn là: AI có thể thay thế một phần công việc, nhưng không đồng nghĩa sẽ thay thế toàn bộ nghề kế toán. Những nhiệm vụ dựa nhiều vào quy tắc, dữ liệu có cấu trúc và thao tác lặp lại như nhập liệu, đối chiếu đơn giản, phân loại chứng từ hoặc lập báo cáo theo mẫu đang là nhóm dễ được tự động hóa nhất.
Trong khi đó, doanh nghiệp vẫn cần người hiểu bối cảnh kinh doanh, nhận diện rủi ro và đánh giá tính hợp lý của số liệu. Đây là lý do Smart Train cho rằng AI không thay thế kế toán, mà thay thế cách làm việc cũ.
Báo cáo Future of Jobs 2025 của World Economic Forum (WEF) nhận định AI và công nghệ xử lý thông tin là những yếu tố có sức biến đổi lớn đến năm 2030. WEF dự báo 39% bộ kỹ năng hiện tại sẽ được chuyển đổi hoặc lỗi thời trong giai đoạn 2025–2030; tư duy phân tích vẫn là kỹ năng cốt lõi được doanh nghiệp tìm kiếm nhiều nhất 1.
Với kế toán viên, câu hỏi thiết thực không phải là “AI có cướp việc của tôi không?”, mà là “phần giá trị nào trong công việc của tôi đang có thể được tự động hóa, và tôi cần phát triển năng lực nào để đảm nhận phần việc có giá trị cao hơn?”.
1. Nâng cấp năng lực AI và dữ liệu: từ người sử dụng phần mềm thành người thiết kế quy trình
Biết dùng Excel hay phần mềm kế toán vẫn quan trọng, nhưng chưa đủ cho giai đoạn mới. Kế toán viên cần hiểu AI có thể làm gì, không thể làm gì và nên được đưa vào công đoạn nào trong quy trình nghiệp vụ.
Năng lực này không nhất thiết bắt đầu bằng lập trình. Kế toán viên có thể dùng AI để tóm tắt chính sách, rà soát hóa đơn, đối chiếu dữ liệu, tạo công thức Excel hoặc xây dựng bản nháp báo cáo, sau đó thiết kế workflow có tiêu chí kiểm tra và người chịu trách nhiệm cuối cùng.
ACCA cho biết các công nghệ như xử lý ngôn ngữ tự nhiên (NLP), học máy (ML) và tự động hóa quy trình bằng robot (RPA) có thể hỗ trợ báo cáo tài chính, kiểm toán, tuân thủ thuế và phát hiện gian lận. Tuy nhiên, việc ứng dụng hiệu quả vẫn đòi hỏi người làm nghề biết quản lý giải pháp AI, đánh giá rủi ro và cân nhắc các vấn đề đạo đức 2.
Kỹ năng cần hình thành gồm prompting, hiểu dữ liệu, đọc kết quả phân tích và kết nối AI với Excel, ERP hoặc nền tảng báo cáo. Mục tiêu là giảm thao tác lặp lại mà vẫn tăng chất lượng kiểm soát.
2. Phát triển tư duy phân tích và khả năng biến số liệu thành quyết định
AI có thể xử lý dữ liệu nhanh, nhưng tốc độ không tự tạo ra insight. Một báo cáo doanh thu giảm chưa cho biết nguyên nhân nằm ở giá bán, sản lượng, khách hàng, công nợ hay chính sách ghi nhận. Kế toán viên cần đặt đúng câu hỏi và liên kết con số với hoạt động thực tế.
WEF xếp tư duy phân tích là kỹ năng cốt lõi hàng đầu, trong khi AI và dữ liệu lớn là nhóm kỹ năng tăng trưởng nhanh nhất giai đoạn đến năm 2030 1. Điều này cho thấy hai năng lực cần đi cùng nhau: công nghệ giúp xử lý dữ liệu, còn tư duy phân tích giúp con người hiểu ý nghĩa của kết quả.
Trong công việc, kế toán viên cần chuyển từ báo cáo số liệu sang phân tích biến động, tìm nguyên nhân và đưa ra phương án về ngân sách, giá bán, dòng tiền hoặc kiểm soát vận hành.
Kế toán quản trị, lập ngân sách, dự báo dòng tiền và phân tích hiệu quả theo bộ phận là những lĩnh vực cho thấy rõ sự dịch chuyển này. Đây cũng là nền tảng giúp kế toán viên tiến gần hơn đến vai trò business partner, thay vì chỉ hoàn thành báo cáo sau khi sự việc đã xảy ra.
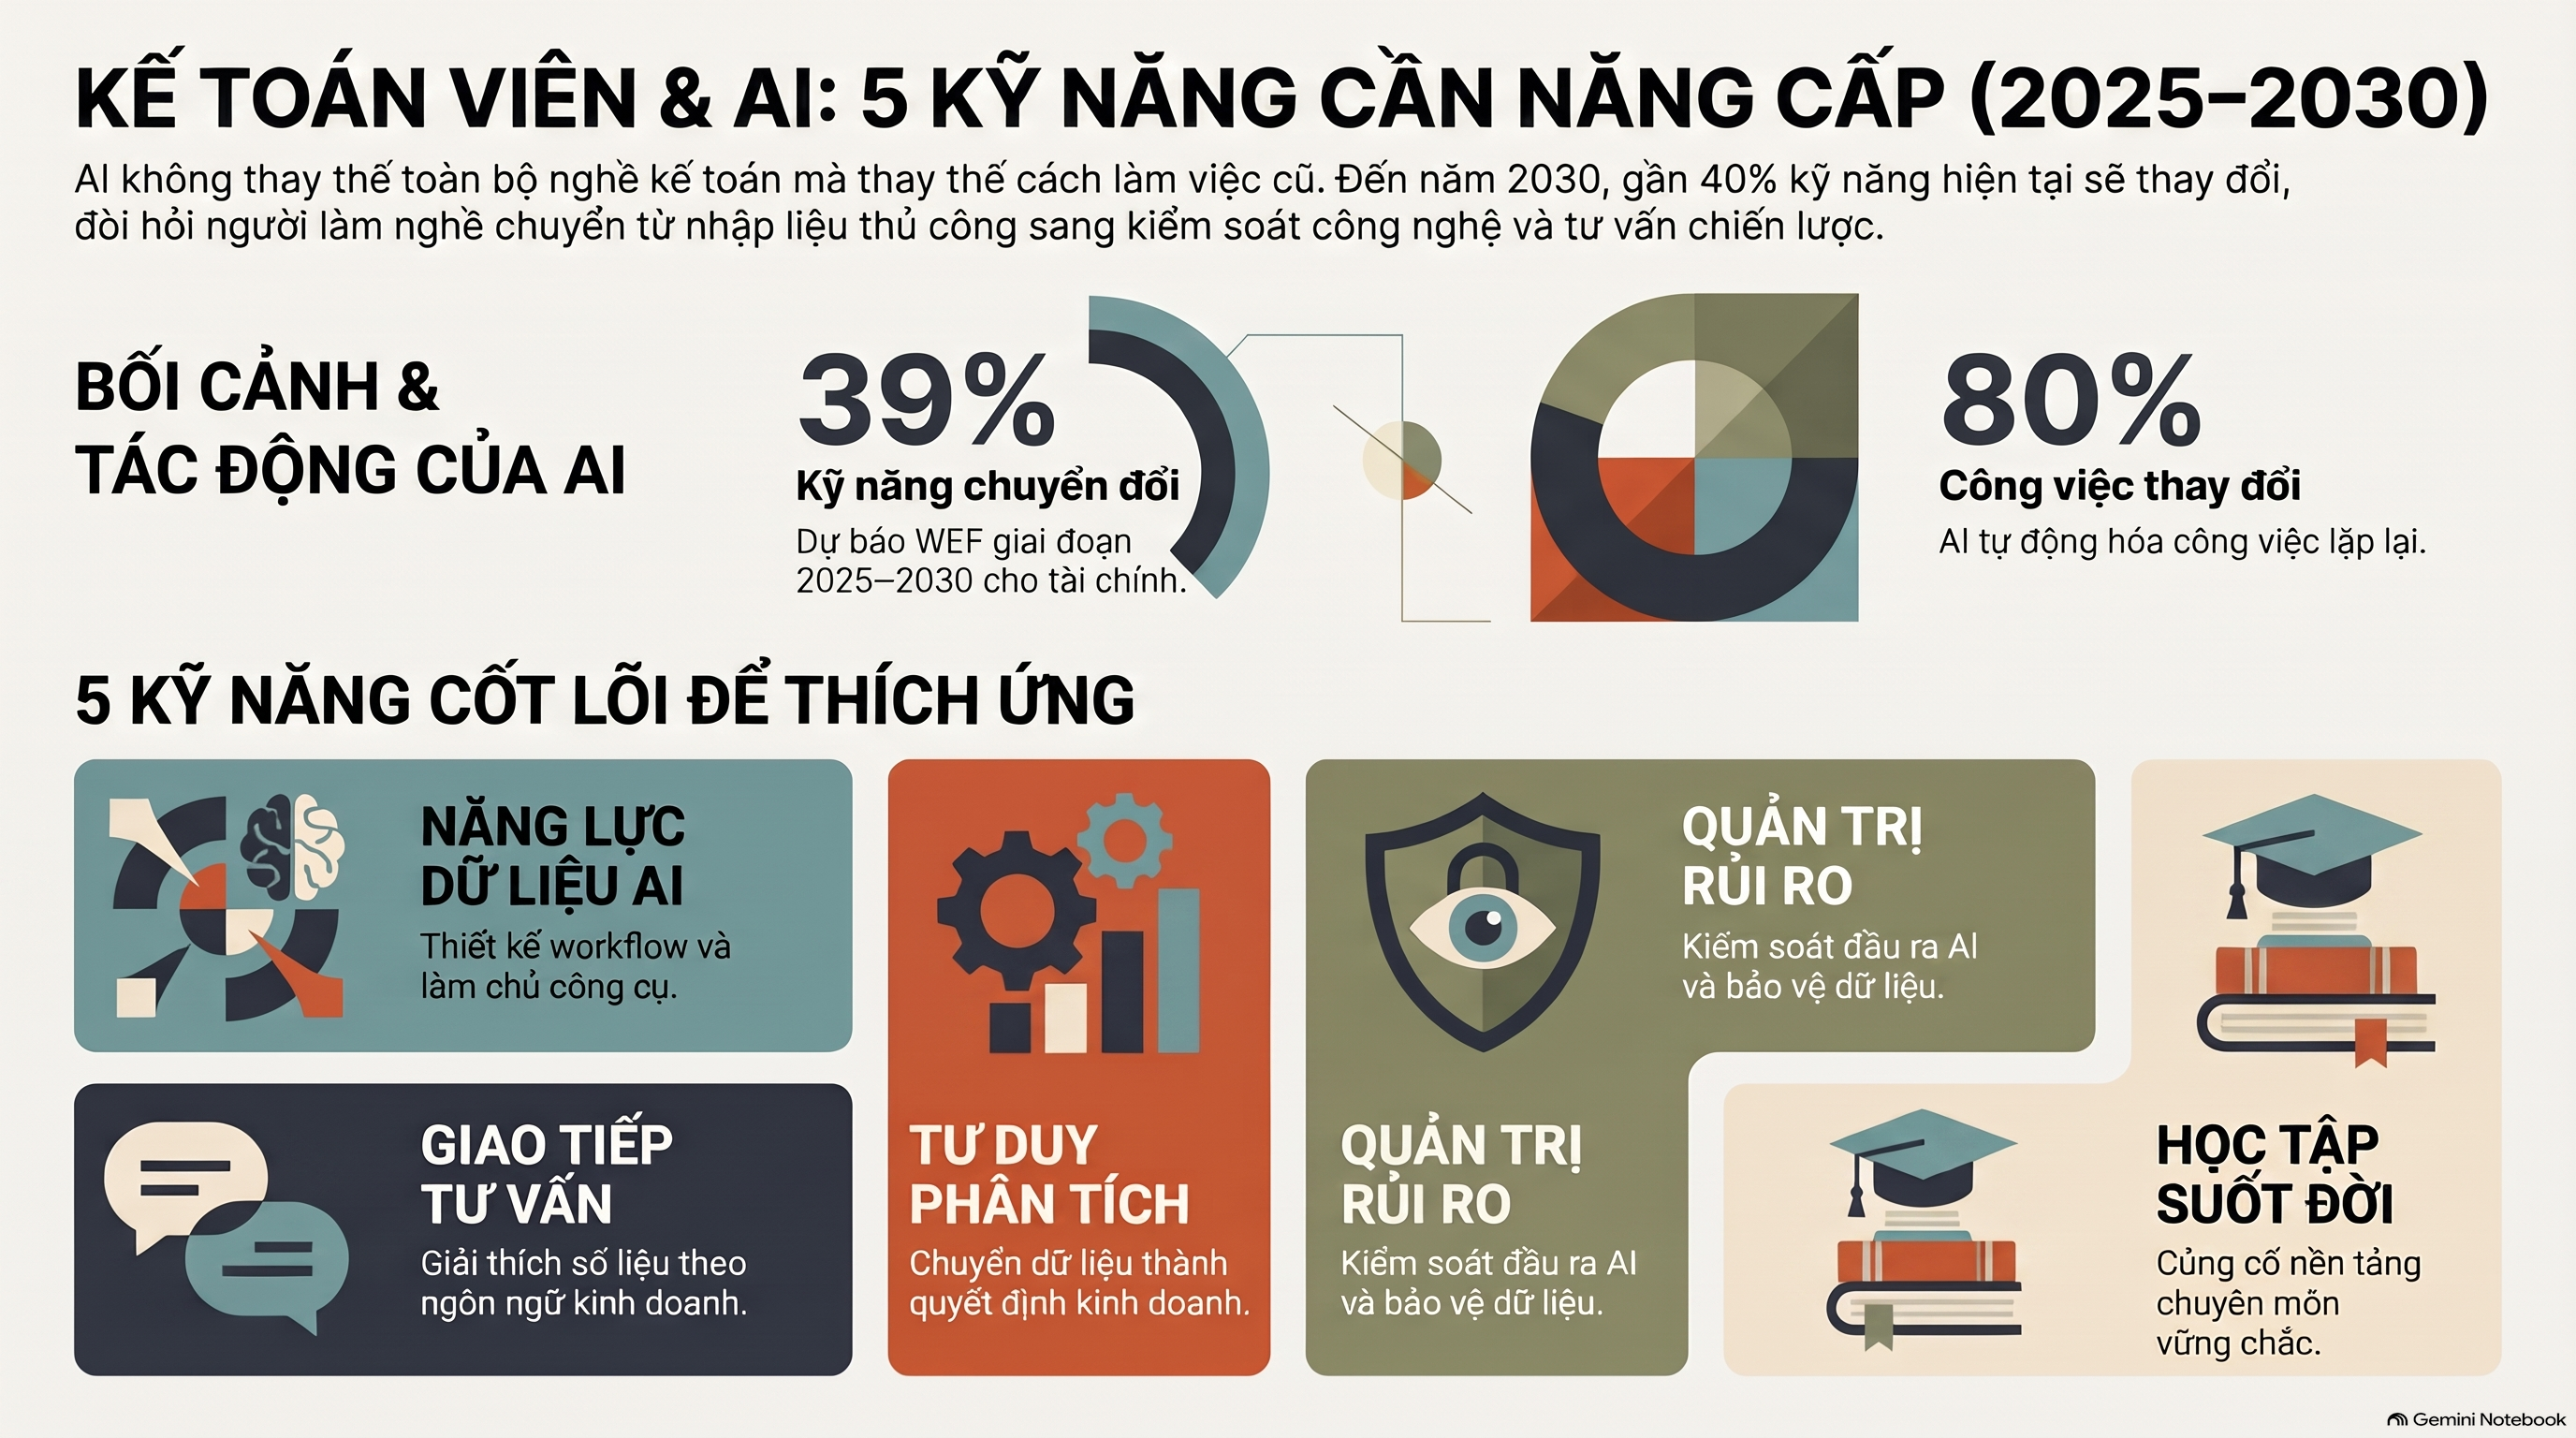 3. Củng cố năng lực kiểm soát, quản trị rủi ro và đạo đức nghề nghiệp
AI có thể đưa ra câu trả lời rất thuyết phục nhưng vẫn sai. Công cụ có thể “ảo tưởng”, dùng dữ liệu không đầy đủ, bỏ qua ngoại lệ hoặc tạo ra kết luận thiên lệch. Trong lĩnh vực kế toán – tài chính, một lỗi như vậy có thể ảnh hưởng đến báo cáo tài chính, nghĩa vụ thuế, quyết định đầu tư và uy tín doanh nghiệp.
Vì thế, người sử dụng AI phải đồng thời là người kiểm soát AI. Kế toán viên cần biết dữ liệu nào được phép đưa vào công cụ, cách ẩn thông tin nhạy cảm, cách kiểm tra nguồn, cách lưu dấu vết xử lý và khi nào phải chuyển kết quả cho chuyên gia xem xét. Không nên đưa nguyên trạng dữ liệu lương, thông tin khách hàng, hợp đồng hoặc dữ liệu tài chính chưa được bảo vệ vào một công cụ công cộng.
ICAEW nhấn mạnh AI không thể thay thế kiến thức, kỹ năng và phán đoán chuyên môn của kế toán viên. Tổ chức này cũng ghi nhận các thành viên đang dùng AI để cải thiện tài liệu kiểm toán, tìm hiểu chuẩn mực báo cáo, rà soát quy trình kiểm soát và hỗ trợ chia sẻ dữ liệu; đồng thời cảnh báo sự cần thiết của năng lực AI, phân tích và chuyển đổi kinh doanh 3.
Năng lực kiểm soát mới bao gồm đánh giá rủi ro dữ liệu, kiểm tra đầu ra, thiết kế điểm phê duyệt của con người, phân quyền truy cập và xây dựng chính sách sử dụng AI. Khi AI tham gia sâu hơn, kiến thức về kiểm toán, kiểm soát nội bộ, tuân thủ và đạo đức nghề nghiệp càng quan trọng.
4. Rèn luyện giao tiếp và tư vấn: giải thích điều phức tạp bằng ngôn ngữ kinh doanh
Một mô hình AI có thể tạo bản tóm tắt báo cáo trong vài giây. Nhưng ban giám đốc vẫn cần một người trả lời các câu hỏi: Vì sao lợi nhuận giảm dù doanh thu tăng? Dòng tiền có đủ cho kế hoạch mở rộng không? Rủi ro nào cần xử lý trước? Nếu chọn phương án A thay vì B, kết quả có thể thay đổi thế nào?
ACCA nhận định AI có thể giúp kế toán viên giảm công việc thường nhật để tập trung vào tư vấn khách hàng, giải quyết vấn đề phức tạp và phát triển hoạt động của doanh nghiệp. Tổ chức này cũng nhấn mạnh “yếu tố con người” vẫn cần thiết để cung cấp bối cảnh, giải thích xu hướng và đưa ra tư vấn chiến lược 4.
Do đó, kế toán viên nên nâng cấp khả năng trình bày dữ liệu, đặt câu hỏi với các phòng ban, lắng nghe nhu cầu của người ra quyết định và chuyển hóa phân tích thành khuyến nghị cụ thể. Biểu đồ cần đi kèm thông điệp rõ ràng; cảnh báo rủi ro cần chỉ ra ảnh hưởng, nguyên nhân và hành động tiếp theo.
Đây là điểm khác biệt giữa người chỉ vận hành công cụ và người có thể đồng hành cùng doanh nghiệp. AI hỗ trợ chuẩn bị nội dung, nhưng sự tin cậy vẫn đến từ hiểu biết nghề nghiệp và phán đoán có trách nhiệm.
5. Xây dựng năng lực học tập suốt đời với nền tảng chuyên môn vững chắc
Công cụ AI sẽ tiếp tục thay đổi. Một ứng dụng phổ biến hôm nay có thể được thay bằng tính năng mới trong hệ thống ERP vào năm sau. Vì vậy, học một phần mềm riêng lẻ không thể là chiến lược dài hạn. Kế toán viên cần có nền tảng chuyên môn đủ chắc để thích ứng với công nghệ mới và đánh giá công nghệ bằng tiêu chuẩn nghề nghiệp.
Theo AICPA & CIMA, một nghiên cứu do Chartered Accountants Worldwide ủy nhiệm cho thấy 85% kế toán viên được khảo sát sẵn sàng sử dụng AI và 80% cho rằng AI sẽ thay đổi công việc trong vòng năm năm. Các năng lực được quan tâm gồm tư duy phản biện, bảo mật dữ liệu, đạo đức AI, tư vấn và phân tích dữ liệu 5.
ACCA có thể là nền tảng cho lộ trình này, với các mảng kế toán tài chính, quản trị, báo cáo, kiểm toán, thuế và tài chính doanh nghiệp. Tại Smart Train, lộ trình được chia theo ba cấp độ, từ kiến thức ứng dụng đến chiến lược chuyên nghiệp 6.
Nền tảng ACCA giúp người học hiểu số liệu, chuẩn mực và rủi ro trước khi dùng công cụ. Hai hướng bổ trợ cho nhau: chuyên môn giúp kiểm soát AI, còn AI giúp chuyên môn tạo ra giá trị nhanh hơn.
Lộ trình nâng cấp thực tế cho kế toán viên giai đoạn 2025–2030
Không cần chờ doanh nghiệp triển khai hệ thống AI lớn mới bắt đầu học. Trong 30 ngày đầu, hãy chọn một quy trình lặp lại như đối chiếu công nợ hoặc rà soát chứng từ, ghi lại các bước kiểm tra rồi thử công cụ AI. Trong 3–6 tháng tiếp theo, chọn một năng lực có thể đo lường như phân tích dữ liệu, dự báo dòng tiền hoặc kiểm soát đầu ra AI.
Smart Train giới thiệu chương trình AI cho Kế toán – Tài chính phối hợp cùng Viện Kế toán Công chứng Singapore (ISCA). Khóa học kết hợp học trực tuyến và trực tiếp, có case study về prompting, workflow, kế toán, kiểm toán, thuế, quản trị rủi ro và AI governance 7.
Một hướng đi phù hợp là học AI để xử lý công việc tốt hơn, đồng thời học ACCA để củng cố nền tảng và mở rộng phạm vi nghề nghiệp. Khi kết hợp công nghệ, chuyên môn và tư vấn, kế toán viên có thể chuyển sang những vai trò có ảnh hưởng lớn hơn đến hiệu quả và chiến lược doanh nghiệp.
AI sẽ tiếp tục thay đổi cách phòng kế toán vận hành trong giai đoạn 2025–2030. Nhưng giá trị của kế toán viên không nằm ở việc nhập dữ liệu nhanh hơn máy. Giá trị nằm ở khả năng hiểu dữ liệu, kiểm tra tính đáng tin cậy, nhìn thấy rủi ro và giúp doanh nghiệp đưa ra quyết định có trách nhiệm.
References
[1] The Future of Jobs Report 2025 – World Economic Forum
[2] Introduction to AI for accountants – ACCA
[3] Accountants are embracing AI and securing their future – ICAEW
[4] The future of accounting with AI – ACCA
[5] AI in accounting and finance: Navigating rapid change – AICPA & CIMA